2020年机床机械设备与电子产品制造设备行业发展回顾
2020年,机床机械设备与电子产品制造设备行业在复杂多变的宏观环境中经历了严峻考验,也迎来了深刻的变革。作为工业母机和电子制造的基础支撑,这两个领域的发展状况直接关系到制造业整体竞争力。这一年,行业在市场需求波动、供应链重构、技术升级加速等多重因素交织下,呈现出鲜明的阶段性特征。
一季度,受突发公共卫生事件影响,企业复工延迟、物流受阻,机床和电子制造设备的生产与交付普遍面临困难。下游汽车、3C电子、航空航天等主要用户行业投资放缓,导致设备订单出现短期下滑。随着国内疫情防控形势逐步稳定,二季度起行业复工复产有序推进,被压抑的需求开始释放,部分领域甚至出现补偿性增长。特别是与防疫物资生产相关的设备需求激增,如口罩机、呼吸机零部件加工机床等,成为市场亮点。
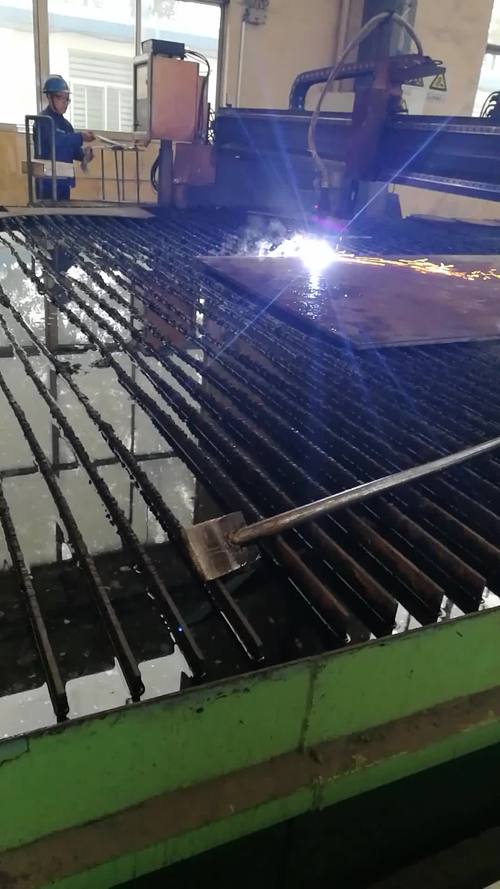
从技术发展看,2020年行业智能化、数字化进程明显加快。机床领域,五轴联动、复合加工、高速高精等技术持续突破,国产高端数控机床在重点领域示范应用取得进展;电子产品制造设备方面,SMT贴片机、AOI检测设备、半导体封装设备等向更高精度、更高效率方向演进。工业互联网、人工智能等新技术与设备深度融合,远程运维、预测性维护等应用场景不断丰富,助力企业提升设备利用率和降低运维成本。
市场格局方面,2020年行业集中度进一步提升,头部企业凭借技术积累和品牌优势,市场份额稳步扩大。中小企业则面临更大的生存压力,分化态势加剧。进出口方面,上半年受全球疫情蔓延影响,出口订单有所减少,但下半年随着海外供应链恢复缓慢,中国设备凭借性价比和交付能力优势,出口呈现回暖态势。特别是在东南亚、欧洲等市场,国产中高端设备认可度逐步提高。
政策环境持续利好。国家层面出台了一系列支持装备制造业高质量发展的政策措施,如《关于扩大战略性新兴产业投资培育壮大新增长点增长极的指导意见》等,强调提升装备制造自主创新能力。各地也纷纷推出智能制造专项、首台(套)保险补偿等配套政策,为机床和电子制造设备行业转型升级创造良好条件。
展望2021年,行业仍面临诸多不确定性,但市场需求复苏态势基本确立。机床领域,随着制造业投资回暖,存量更新需求与自动化升级需求叠加,有望保持平稳增长;电子产品制造设备领域,5G换机潮、服务器扩容、汽车电子化等趋势将带动设备投资新一波增长。行业企业需持续加大研发投入,突破关键核心技术,深化细分市场布局,同时积极拓展海外市场,提升全球竞争力。2020年的经历表明,只有坚持创新驱动、加快数字化转型,才能在波动中把握机遇,实现可持续发展。
如若转载,请注明出处:http://www.sylk365.com/product/122.html
更新时间:2026-11-21 09:03:41